Domain amten.de kaufen?
Wir ziehen mit dem Projekt
amten.de um.
Sind Sie am Kauf der Domain
amten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain amten.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **


Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Mitel Lizenz OpenCount Verwaltung> Highlights - Zusatzfunktionen für Verwaltung - Berücksichtigung Datenschutzbestimmungen in Behörden - Freigrenzen und Freibeträge für Privatgespräche - Langsprecherliste - Stichprobenliste - Auswertung Privatgespräche über PIN - je Branchenpaket > Produkttyp - Lizenz Mitel OpenCount Public Authorities - Lizenz683,30 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **

Was sind die Hauptaufgaben und Verantwortlichkeiten einer Amtsleitung in einer Behörde oder Verwaltung?
Die Hauptaufgaben einer Amtsleitung sind die Leitung und Organisation der Behörde oder Verwaltung, die Umsetzung von politischen Vorgaben und die Sicherstellung eines reibungslosen Ablaufs. Zu den Verantwortlichkeiten gehören die Personalführung, Budgetplanung, Kommunikation mit externen Partnern und die Gewährleistung der Einhaltung von Gesetzen und Vorschriften. Zudem obliegt es der Amtsleitung, strategische Entscheidungen zu treffen und die Effizienz und Effektivität der Verwaltung zu gewährleisten. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
LEINA-WERKE Büro & Verwaltung Erste-Hilfe-Koffer »Pro Safe«, 31x21x13 cmBüro & Verwaltung Erste-Hilfe-Koffer »Pro Safe«, Füllung nach DIN-Norm: DIN 13157, Einsatzort: Büro/Verwaltung, Montage: Wandmontage, Füllung im Lieferumfang: mit Füllung, Hersteller Name: Leina-Werke, Höhe: 210 mm, Artikelbezeichnung: Pro Safe, Gewicht: 2.55 kg, Tiefe: 130 mm, Hersteller-Artikelnummer: REF21112, Breite: 310 mm, gefüllt: Ja, Gesundheit/Erste Hilfe/Branchen Erste-Hilfe-Koffer111,38 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
LEINA-WERKE Büro & Verwaltung Erste-Hilfe-Koffer »Pro Safe Plus«, 40x30x15 cmBüro & Verwaltung Erste-Hilfe-Koffer »Pro Safe Plus«, Füllung nach DIN-Norm: DIN 13169, Einsatzort: Büro/Verwaltung, Montage: Wandmontage, Füllung im Lieferumfang: mit Füllung, Hersteller Name: Leina-Werke, Höhe: 300 mm, Artikelbezeichnung: Pro Safe Plus, Gewicht: 5 kg, Tiefe: 150 mm, Hersteller-Artikelnummer: REF21132, Breite: 400 mm, gefüllt: Ja, Gesundheit/Erste Hilfe/Branchen Erste-Hilfe-Koffer202,29 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Mitel Lizenz OpenCount Verwaltung> Highlights - Zusatzfunktionen für Verwaltung - Berücksichtigung Datenschutzbestimmungen in Behörden - Freigrenzen und Freibeträge für Privatgespräche - Langsprecherliste - Stichprobenliste - Auswertung Privatgespräche über PIN - je Branchenpaket > Produkttyp - Lizenz Mitel OpenCount Public Authorities - Lizenz683,30 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
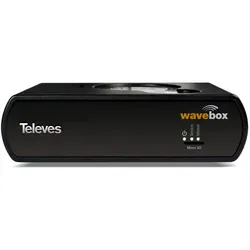
Televes Verwaltung/Administration WAVEBOXManaged=jaEthernet=jaAnzahl der 10/100/1000 Mbps LAN-Ports=1Firewall=jaVPN-Security=neinRepeaterfunktion=neinPower over Ethernet=neinFarbe=schwarzBreite=165 mmHöhe=48 mmTiefe=120 mmGeeignet für 482,6 mm (19 Zoll)-Montage=neinGeeignet für Deckenmontage=neinEinbau=neinGeeignet für Hutschienenmontage=neinMastbefestigung=neinUnterputzmontage=neinGeeignet für Wandmontage=neinSteckdosenadapter=ja402,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch Sachbearbeitung StrafrechtHandbuch Sachbearbeitung Strafrecht , Effektive Einarbeitung in das strafrechtliche Mandat Erfolgreiche Strafverteidigung benötigt Fachkunde auch hinter den Kulissen. Die Quellen hierzu sind mannigfaltig, aber unübersichtlich. Eine gezielte Unterstützung der Strafverteidigerin / des Strafverteidigers durch seine Mitarbeiter:innen ist damit in der Regel nur dann möglich, wenn sie einen (selten angebotenen) Kurs zur Zertifizierung besuchen oder entsprechende umfassende Ausbildung erhalten. Das Handbuch schließt diese Lücke und vermittelt gebündelt alle wichtigen Informationen zur effektiven Einarbeitung in den üblichen, aber vom zivilrechtlichen deutlich unterschiedlichen Ablauf eines strafrechtlichen Mandats und die Besonderheiten der strafrechtlichen Sachbearbeitung. Es richtet sich an alle, die mit der Betreuung eines strafrechtlichen Mandats befasst sind und bietet dabei nicht nur Anwält:innen und deren Rechtsanwaltsfachangestellten, sondern auch wissenschaftlichen Mitarbeiter:innen und Rechtsreferendar:innen eine wertvolle Hilfe. Im Mittelpunkt steht die Vor- und Nachbereitung des Mandats – also vom ersten Mandantenkontakt über die Bearbeitung beispielsweise der aus der Hauptverhandlung »mitgebrachten« Rechtsmittelfristen bis zur speziell strafrechtlichen Abrechnung und gegebenenfalls Entschädigung aus dem Strafverfahren. NEU in der 2. Auflage: In der neuen Auflage wird vertiefter auf die bevorstehenden und bereits notwendigen digitalen Kommunikationswege mit der Justiz eingegangen. Klarstellungen und kleine Erweiterungen An einigen Stellen wird eine mögliche Sichtweise des Empfängers (Justiz) eingebaut. Autorin und Autor: . Jana Ferber , Rechtsanwaltsfachangestellte und zertifizierte Sachbearbeiterin für Strafrecht und Dr. Wolfgang Staudinger , Rechtsanwalt und Fachanwalt für Strafrecht, Lehrbeauftragter an der Universität Regensburg. Beide haben ihre praktischen Erkenntnisse aus erfolgreicher gemeinsamer Arbeit und das zugehörige Fachwissen in diesem Handbuch gebündelt und praktisch aufbereitet. Als weitere Arbeitshilfen dienen Muster und Formulare. , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202504, Autoren: Ferber, Jana~Staudinger, Wolfgang, Redaktion: Ferber, Jana~Staudinger, Wolfgang, Auflage: 25002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 260, Keyword: Mandantenkontakt; Mandatsbetreuung; Rechtsanwaltsfachangestellten; Sachbearbeitung; Strafrecht; Strafverfahren, Fachschema: Fahrverbot~Führerschein / Fahrverbot~Jugendstrafe - Jugendstrafrecht - Jugendstrafvollzug~Strafrecht~Strafverfahren~Verfahren (juristisch) / Strafverfahren~Verwaltungsrecht - Verwaltungssachen~Öffentliches Recht, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 2, Gewicht: 470, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Was sind die Hauptaufgaben und Verantwortlichkeiten einer Amtsleitung in einer Behörde oder Verwaltung?
Die Hauptaufgaben einer Amtsleitung sind die Leitung und Organisation der Behörde oder Verwaltung, die Umsetzung von politischen Vorgaben und die Sicherstellung eines reibungslosen Ablaufs. Zu den Verantwortlichkeiten gehören die Personalführung, Budgetplanung, Kommunikation mit externen Partnern und die Gewährleistung der Einhaltung von Gesetzen und Vorschriften. Zudem obliegt es der Amtsleitung, strategische Entscheidungen zu treffen und die Effizienz und Effektivität der Verwaltung zu gewährleisten. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.